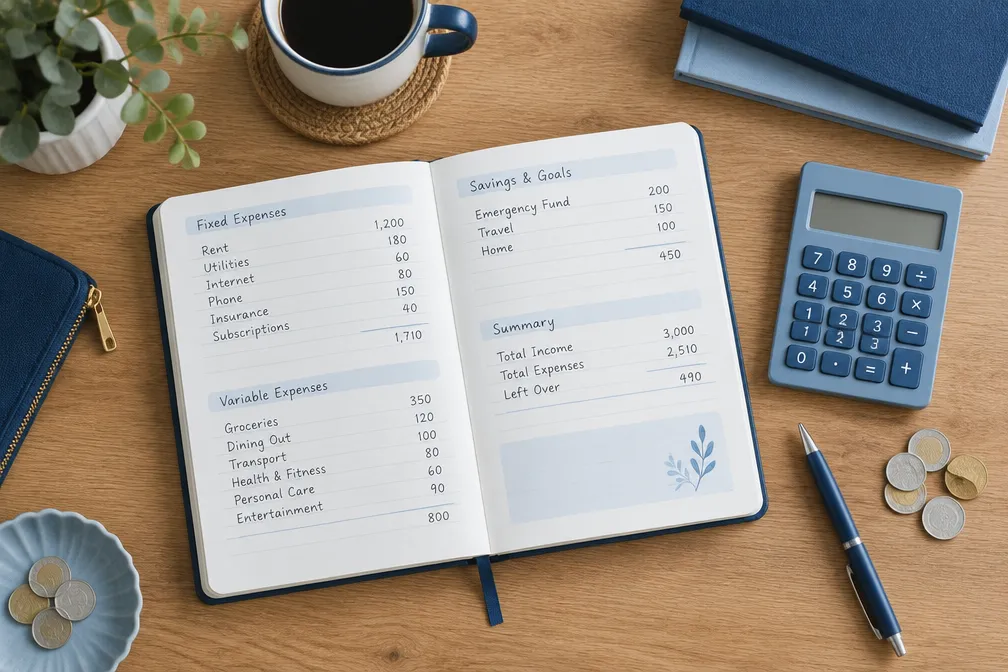
Нулевой бюджет: планирование дохода до нуля
Что такое нулевой бюджет, как распределить доход между расходами, накоплениями и целями и что делать, если суммы не сходятся.
Нулевой бюджет — это способ планирования, при котором каждой части ожидаемого дохода заранее назначают задачу. В конце расчета свободный остаток должен быть равен нулю: не потому, что все деньги потрачены, а потому, что весь доход распределен между обязательными расходами, повседневными покупками, накоплениями и другими целями.
Например, часть средств можно отвести на оплату жилья, часть — на продукты и транспорт, часть — на резерв. Деньги, предназначенные для накоплений, тоже считаются распределенными, хотя пока не потрачены. Такой план помогает увидеть, куда направляется доход, и заранее заметить, если расходы превышают доступную сумму.
Как работает принцип нулевого остатка
Основное правило можно записать так: доход за период − распределенные суммы = 0. Если после составления плана остается нераспределенная сумма, ей стоит назначить конкретную цель: например, пополнение резерва или оплату предстоящего счета. Если получается отрицательный результат, расходов и целей запланировано больше, чем позволяют доходы, — бюджет нужно пересмотреть.
Это не означает, что нужно тратить все до последней копейки или отказываться от спонтанных покупок. В плане можно предусмотреть категорию на небольшие личные расходы и отдельную сумму на непредвиденные ситуации. Важно, чтобы эти деньги не оставались невидимым остатком, который легко потратить несколько раз в уме.
Как составить нулевой бюджет
- Выберите период. Чаще всего план составляют на месяц, но при частых выплатах дохода удобно пересматривать его после каждого поступления.
- Определите доступный доход. Учитывайте только суммы, на которые можно рассчитывать в выбранный период. Нерегулярные поступления лучше не включать заранее как гарантированные.
- Запишите обязательные платежи. Это могут быть жилье, связь, регулярные счета и платежи по договорным обязательствам. Сверяйте суммы с документами и сроками.
- Оцените переменные расходы. Продукты, транспорт и бытовые покупки могут меняться, поэтому ориентируйтесь на фактические траты и оставляйте разумный запас.
- Назначьте суммы целям и накоплениям. Например, на резерв, запланированную покупку или предстоящий сезонный расход. Учитывайте свои возможности, а не желаемый темп накопления.
- Распределите остаток. Если деньги еще не получили назначения, выберите категорию или цель. Если план не сходится, уменьшите необязательные суммы или пересмотрите сроки целей.
- Сверяйте план с фактом. В течение периода отмечайте реальные расходы. В конце пересмотрите категории и используйте наблюдения для следующего плана.
Пример распределения
Допустим, человек планирует распределить условный месячный доход в 60 000 рублей. Пример ниже показывает механику метода, а не рекомендуемые доли: подходящие суммы зависят от обязательств, состава семьи, региона и других обстоятельств.
| Категория | Запланировано | Для чего нужна |
|---|---|---|
| Жилье и обязательные счета | 22 000 ₽ | Регулярные платежи с установленными сроками |
| Продукты и бытовые покупки | 14 000 ₽ | Повседневные переменные расходы |
| Транспорт и связь | 5 000 ₽ | Перемещение и связь |
| Платежи по обязательствам | 6 000 ₽ | Плановые платежи по договорам |
| Резерв и накопления | 7 000 ₽ | Финансовые цели и запас на будущее |
| Личные и нерегулярные расходы | 6 000 ₽ | Покупки, которые не относятся к основным категориям |
| Итого | 60 000 ₽ | Распределен весь доход |
Если фактические расходы на продукты оказались выше, это не обязательно означает, что метод не работает. Можно выяснить причину: цены изменились, была крупная закупка или первоначальная оценка оказалась слишком низкой. Затем скорректировать категории. Главное — не считать одну и ту же сумму одновременно доступной для нескольких целей.
Как учитывать нерегулярный доход и расходы
При переменном доходе полезно строить план от уже полученных средств или от осторожной оценки, основанной на фактах. Необязательные покупки и цели разумнее планировать после покрытия приоритетных платежей. Если поступление оказалось выше ожиданий, распределите добавочную сумму отдельно, а не включайте ее задним числом в уже потраченный бюджет.
Нерегулярные расходы — например, обслуживание техники, подарки или сезонные покупки — стоит заранее выделять в отдельные категории. Если дата и примерная сумма известны, можно учитывать их в месячном плане. Так крупная, но ожидаемая трата не выглядит неожиданностью и меньше нарушает остальные категории.
Преимущества и ограничения метода
Нулевой бюджет делает распределение денег наглядным: проще сопоставить обязательства, повседневные нужды и финансовые цели. Он также помогает отличить реальный свободный остаток от суммы, которая уже мысленно предназначена для предстоящего счета.
Метод требует регулярного внимания. Слишком подробные категории могут усложнить учет, а жесткий план — быстро устареть при изменении доходов или расходов. Начать можно с нескольких крупных групп и уточнять их по мере необходимости. Бюджет — это рабочий инструмент, а не обязательство придерживаться первоначальных цифр вопреки обстоятельствам.
Частые ошибки
- Планировать еще не полученный доход как гарантированный. При задержке поступления это может привести к нехватке средств на платежи.
- Забывать о нерегулярных тратах. Разовые расходы повторяются не каждый месяц, но часто предсказуемы заранее.
- Считать накопления свободными деньгами. Если сумма назначена цели, не стоит одновременно учитывать ее как доступную для покупок.
- Не менять план при изменении обстоятельств. Пересмотр — часть метода, а не признак неудачи.
- Ставить слишком много категорий. Если учет отнимает чрезмерно много времени, объедините похожие расходы.
Для ведения плана подойдет таблица, приложение или обычная запись на бумаге. Выберите формат, в котором удобно фиксировать сумму, категорию, срок и факт оплаты. Если речь идет о договорных платежах, проверяйте условия по своим документам: пример бюджета не заменяет их.
Почему бюджет называется нулевым, если часть денег остается на счете?
Нулевым называют не баланс банковского счета, а итог распределения дохода. Деньги на накопления, резерв или будущую покупку уже получили назначение, поэтому в расчетах не остаются без категории.
Нужно ли распределять каждую покупку по отдельной категории?
Нет. Для начала достаточно нескольких понятных групп, например обязательные платежи, повседневные расходы, цели и личные покупки. Детализацию можно добавить, если она помогает принимать решения, а не усложняет учет.
Как учитывать доход, который меняется от месяца к месяцу?
Планируйте на основе уже полученных средств или осторожной оценки, подтвержденной предыдущими поступлениями. Необязательные траты лучше не привязывать к доходу, который еще не поступил.
Что делать, если фактические расходы вышли за план?
Уточните причину и пересмотрите бюджет: переносите сумму из другой подходящей категории, корректируйте будущие оценки или меняйте сроки необязательных целей. Не учитывайте одну сумму дважды и сверяйте обязательные платежи с документами.